Основные средства выбывают из организации в случаях:
списания по причине непригодности к дальнейшему использованию
Стоимость объекта основных средств, который выбывает или не способен приносить организации экономические выгоды (доход) в будущем, подлежит списанию с бухгалтерского учета.
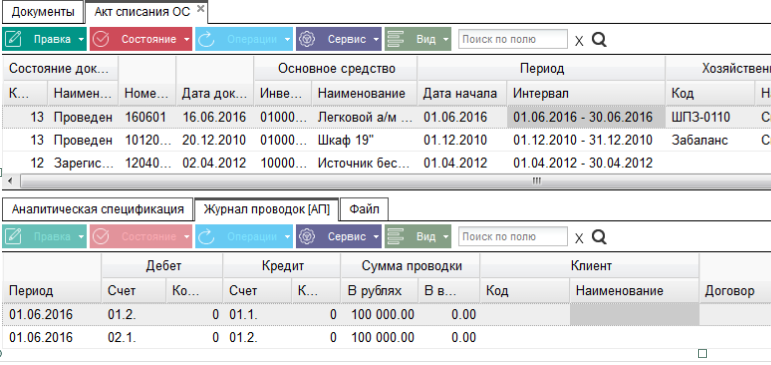
Акт списания основных средств — документ служащий основанием для снятие объекта основных средств с учета.
Это сохраненное руководство Рули24. Дата и версия исходного экрана не установлены; интерфейс, состав продукта и доступные действия могут зависеть от версии, настройки и прав пользователя. Статья не подтверждает включение всех описанных функций в каждый продукт.
Контекст статьи в руководстве: Бухгалтерия → Главный бухгалтер → Документы → Основные средства.