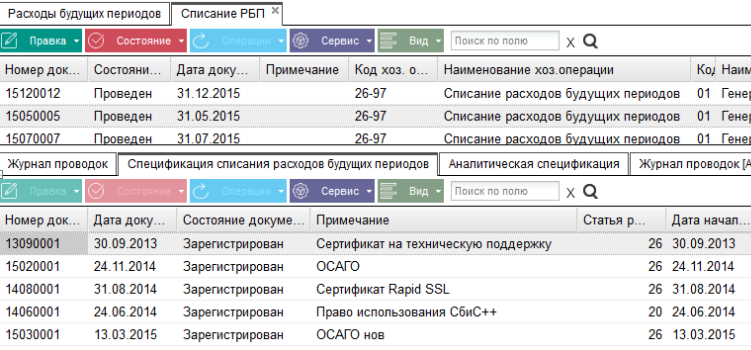
Правильная классификация РСБ позволяет избежать ошибок в отражении РБП в финансовой отчетности, а также применить необходимый способ их списания.
Если понесенные фирмой затраты соответствуют условиям признания определенного актива, установленным бухгалтерской нормативкой, — эти затраты отражаются в балансе в составе этого актива (ОС, НМА, МПЗ) и списываются в порядке, установленном для списания стоимости этого актива;
в остальных случаях затраты отражаются в балансе как РБП и списываются путем их обоснованного распределения между отчетными периодами в соответствии с закрепленным в учетной политике алгоритмом.
Это сохраненное руководство Рули24. Дата и версия исходного экрана не установлены; интерфейс, состав продукта и доступные действия могут зависеть от версии, настройки и прав пользователя. Статья не подтверждает включение всех описанных функций в каждый продукт.
Контекст статьи в руководстве: Бухгалтерия → Главный бухгалтер → Документы → Расходы будущих периодов.