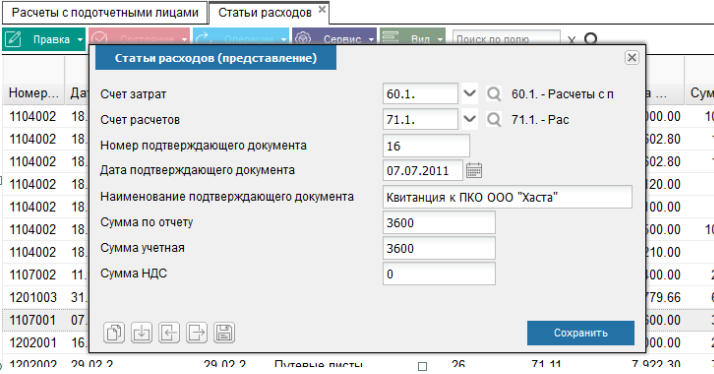
Для целей управления в бухгалтерском учете организуется учет расходов по статьям затрат, перечень которых устанавливается организацией самостоятельно.
Правила учета затрат на производство продукции, продажу товаров, выполнение работ и оказание услуг в разрезе элементов и статей, исчисления себестоимости продукции (работ, услуг) устанавливаются отдельными нормативными актами и методическими указаниями по бухгалтерскому учету.
Все денежные затраты предприятия группируются по трем признакам:
расходы, связанные с извлечением прибыли;
расходы, не связанные с извлечением прибыли;
принудительные расходы.
Расходы, связанные с извлечением прибыли включают в себя:
затраты на производство и реализацию продукции (работ, услуг);
Детальная таблица содержит закладку - Аналитическая спецификация статьи.
Область применения руководства
Это сохраненное руководство Рули24. Дата и версия исходного экрана не установлены; интерфейс, состав продукта и доступные действия могут зависеть от версии, настройки и прав пользователя. Статья не подтверждает включение всех описанных функций в каждый продукт.
Контекст статьи в руководстве: Бухгалтерия → Главный бухгалтер → Документы → Расчеты с подотчетными лицами.