Расходыбудущихпериодов (РБП) — затраты, произведённые в отчётном и предшествующих ему периодах, но подлежащие включению в издержки производства или издержки обращения в последующие отчётные периоды.
Без них невозможно получить доходы в будущем. При этом отметим, что расходы будущих периодов существуют только в бухгалтерском учете.
Затраты, произведенные организацией в отчетном периоде, но относящиеся к следующим отчетным периодам, отражаются в бухгалтерском балансе в соответствии с условиями признания активов, установленными нормативными правовыми актами по бухгалтерскому учету, и подлежат списанию в порядке, установленном для списания стоимости активов данного вида.
Положениями по бухгалтерскому учету предусмотрены всего два вида затрат, которые следует признавать в составе расходов будущих периодов:
затраты, понесенные в связи с предстоящими строительными работами. Например, материалы, переданные на строительную площадку;
лицензионное программное обеспечение (ПО).
Помимо этого, организация может признать расходы будущих периодов и в других случаях.
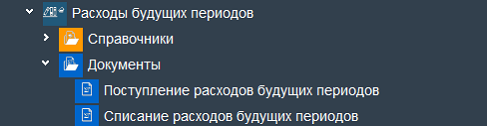
Учет расходов будущих периодов ведется в системе двумя документами.
Область применения руководства
Это сохраненное руководство Рули24. Дата и версия исходного экрана не установлены; интерфейс, состав продукта и доступные действия могут зависеть от версии, настройки и прав пользователя. Статья не подтверждает включение всех описанных функций в каждый продукт.
Контекст статьи в руководстве: Бухгалтерия → Главный бухгалтер → Документы.